Estructura de contenido
Un estudio de precios de transferencia insuficientemente documentado puede generar observaciones y ajustes en una revisión del SAT. Para un despacho contable, identificar oportunamente operaciones con partes relacionadas ayuda a evaluar riesgos de cumplimiento y a organizar evidencia antes de presentar declaraciones.
Esta guía de precios de transferencia en México está dirigida a despachos contables, asesores fiscales y empresas que necesitan comprender sus obligaciones ante el SAT, los métodos aplicables y cuándo puede ser útil una valuación independiente.
¿Qué son los precios de transferencia?
Los precios de transferencia son las condiciones —de precio, margen o contraprestación— que se pactan entre partes relacionadas: dos empresas del mismo grupo, una matriz y su filial, o dos compañías bajo el control de las mismas personas. Estas operaciones pueden implicar la transferencia de bienes tangibles, intangibles (marcas, tecnología, know-how), servicios, financiamiento o arrendamiento.
Por ejemplo, cuando una empresa mexicana vende maquinaria a otra compañía del mismo grupo empresarial, el importe pactado constituye un precio de transferencia. Para efectos fiscales, esa operación debe analizarse conforme al principio de plena competencia, es decir, considerando las condiciones que acordarían partes independientes en circunstancias comparables.
Ejemplos de precios de transferencia en México
- Venta de maquinaria entre empresas del mismo grupo. Una empresa mexicana transfiere maquinaria industrial a una filial. Debe analizarse si la contraprestación pactada responde a condiciones de plena competencia.
- Servicios administrativos intragrupo. Una matriz presta servicios de contabilidad, tecnología o administración a sus subsidiarias. Se evalúan el servicio prestado, su utilidad para el receptor y la contraprestación.
- Uso de marcas y tecnología. Una entidad permite que otra empresa relacionada utilice una marca, patente o tecnología a cambio de regalías. El análisis atiende a funciones, activos, riesgos y comparables pertinentes.
- Préstamos entre partes relacionadas. Una compañía presta recursos a otra entidad del mismo grupo. Las condiciones financieras, incluida la tasa de interés, se analizan de acuerdo con las características de la operación.
En ciertas operaciones, especialmente transferencias de activos especializados o intangibles, una valuación independiente puede aportar evidencia técnica complementaria. No sustituye el estudio de precios de transferencia ni es obligatoria de manera general.
El principio que rige toda la materia, tanto en las Guías de la OCDE como en la ley mexicana, es el principio de plena competencia , establecido en el Artículo 9 del Modelo de Convenio Tributario de la OCDE: esas operaciones deben pactarse como si las partes fueran independientes entre sí. El objetivo de fondo, tanto para el SAT como para el resto de las autoridades fiscales del mundo, es evitar que las utilidades se trasladen artificialmente hacia la jurisdicción con menor carga tributaria.
La obligación no se limita a multinacionales: también pueden existir operaciones relevantes entre partes relacionadas residentes en México. Sin embargo, los deberes concretos dependen del tipo de contribuyente, la operación y las excepciones previstas por la legislación; no debe asumirse que todas las empresas presentan los mismos estudios y declaraciones.
Marco legal de precios de transferencia en México
- Artículo 76 de la LISR: regula obligaciones de las personas morales en operaciones con partes relacionadas y documentación comprobatoria, con condiciones y excepciones que deben analizarse para cada contribuyente.
- Artículo 76-A de la LISR: prevé declaraciones informativas distintas —Maestra, Local y País por País— para sujetos que cumplen los supuestos legales. La obligación de documentación general no implica automáticamente presentar las tres.
- Artículo 179: define qué se considera parte relacionada y establece la obligación de aplicar el principio de plena competencia.
- Artículo 180: enumera los seis métodos de valoración aceptados y el orden de prelación para elegirlos.
- Artículo 182: regula el régimen de maquiladoras y el mecanismo de “safe harbor” — una opción simplificada para determinar utilidad fiscal, calculada sobre el valor de los activos usados en la operación o sobre costos y gastos, sin necesidad de un estudio completo de comparables.
México no inventa su propio marco: está alineado con las Guías de Precios de Transferencia de la OCDE para Empresas Multinacionales y Administraciones Fiscales, la referencia técnica internacional. Cuando el SAT audita, generalmente cruza ambos marcos.
¿Quién está obligado y qué documentación exige el SAT?
| Documento | ¿Qué información contiene? | ¿Cuándo corresponde? |
|---|---|---|
| Documentación comprobatoria de precios de transferencia | Análisis funcional, económico y de comparabilidad que respalda las operaciones entre partes relacionadas. | Según el régimen fiscal, las operaciones realizadas y las excepciones previstas en la legislación. |
| Anexo 9 de la Declaración Informativa Múltiple (DIM) | Información de operaciones con partes relacionadas reportables ante el SAT. | Cuando el contribuyente se encuentre dentro de los supuestos de presentación aplicables a su ejercicio fiscal. |
| Declaración Informativa Local (Local File) | Información del contribuyente, sus operaciones con partes relacionadas y el análisis correspondiente. | Para los sujetos obligados conforme al artículo 76-A, fracción II, de la LISR. |
| Declaración Informativa Maestra (Master File) | Estructura y actividades del grupo multinacional, intangibles y políticas de financiamiento. | Para los sujetos obligados conforme al artículo 76-A, fracción I, de la LISR. |
| Declaración Informativa País por País (CbC) | Distribución de ingresos, utilidades, impuestos y actividades por jurisdicción del grupo multinacional. | Cuando se cumplen los requisitos específicos del artículo 76-A, fracción III, de la LISR. |
Calendario de obligaciones de precios de transferencia: 2026
| Fecha de referencia | Obligación fiscal |
|---|---|
| 15 de mayo de 2026 | Dictamen fiscal correspondiente al ejercicio 2025, cuando resulte aplicable. |
| 15 de mayo de 2026 | Anexo 9 de la Declaración Informativa Múltiple (DIM), correspondiente al ejercicio 2025. |
| 31 de diciembre de 2026 | Declaraciones informativas Local, Maestra y País por País, correspondientes al ejercicio 2025, para los contribuyentes obligados. |
¿Cómo se elabora un estudio de precios de transferencia?
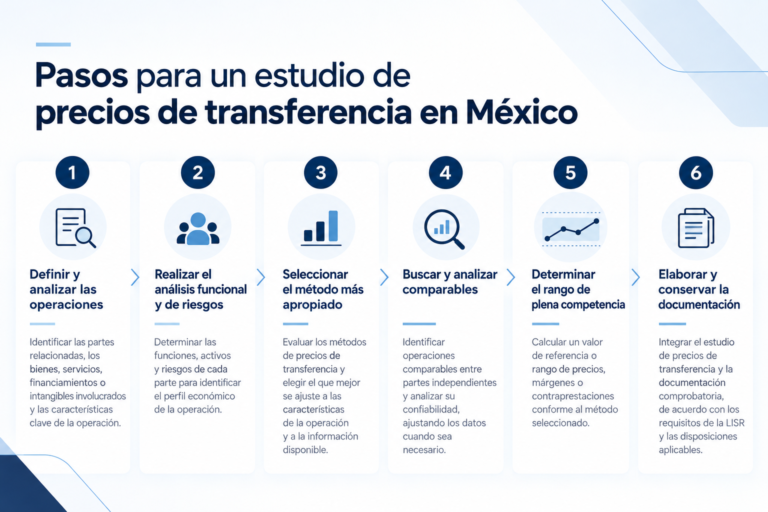
El proceso de análisis suele organizarse en seis etapas que deben adecuarse a la operación y a la documentación exigible. Esta secuencia es orientativa y no supone seis requisitos formales autónomos establecidos literalmente por la ley.
- Identificar las operaciones con partes relacionadas. Listar cada transacción del ejercicio entre el contribuyente y sus partes relacionadas: compraventa de bienes, servicios, regalías, financiamiento, garantías, cesión de personal. No alcanza con las operaciones “grandes” — las menores también cuentan para el análisis.
- Análisis funcional y de comparabilidad. Documentar funciones, activos y riesgos de cada parte. Si una operación requiere sustentar el valor de activos tangibles, intangibles o un negocio, puede ser útil contar con una valuación independiente; no es obligatoria en todos los casos.
- Selección del método de valoración. Con base en el análisis funcional y la disponibilidad de comparables, se elige uno de los seis métodos del Art. 180 LISR, respetando el orden de prelación explicado más abajo.
- Recopilación de datos y comparables. Se reúnen estados financieros, contratos, políticas de precios y bases de datos de comparables independientes del sector y geografía correctos.
- Determinación de resultados de plena competencia y ajustes, si corresponden. Según el método y los comparables disponibles, el análisis puede producir un valor o un rango. Cuando corresponda, se aplican procedimientos estadísticos y se evalúan los ajustes legalmente procedentes.
- Documentación y respaldo. Se redacta el Estudio de Precios de Transferencia formal, se concilia con el Anexo 9 de la DIM —y, si aplica, con las Declaraciones Informativas Local, Maestra y País por País— y se conserva toda la evidencia para una eventual revisión del SAT.
Los seis métodos de precios de transferencia
- Precio Comparable No Controlado (CUP): compara directamente el precio pactado con el de una operación idéntica entre partes independientes. El más directo, pero exige comparables casi idénticos.
- Precio de Reventa: parte del precio de reventa a un tercero independiente y resta un margen bruto comparable al de mercado. Útil para distribuidores.
- Costo Adicionado: parte del costo de producción y suma un margen de utilidad bruta comparable. Común en manufactura por contrato.
- Partición de Utilidades: divide la utilidad global entre las partes según su contribución relativa (activos, funciones, riesgos). Se usa cuando las operaciones están muy integradas.
- Residual de Partición de Utilidades: variante — primero se asigna una utilidad mínima por funciones básicas, y el residual se reparte según la contribución de intangibles u otros factores únicos.
- Márgenes Transaccionales de Utilidad de Operación (TNMM/MTU): compara el margen de utilidad operativa contra el de empresas comparables. Es, en la práctica mexicana, el más usado, porque tolera mejor las diferencias de producto.
| Método | ¿En qué consiste? |
|---|---|
| 1. Precio Comparable No Controlado (PCNC/CUP) | Compara el precio de una operación entre partes relacionadas con el de operaciones comparables entre partes independientes. |
| 2. Precio de Reventa | Parte del precio de reventa a un tercero independiente y considera un margen bruto comparable. Se utiliza, entre otros casos, en actividades de distribución. |
| 3. Costo Adicionado | Analiza los costos de una operación y agrega un margen de utilidad bruta comparable. Puede aplicarse a determinadas operaciones de fabricación o prestación de servicios. |
| 4. Partición de Utilidades | Distribuye la utilidad correspondiente a operaciones relacionadas considerando las funciones, activos y riesgos de las partes involucradas. |
| 5. Residual de Partición de Utilidades | Primero asigna rendimientos asociados a contribuciones identificables y posteriormente distribuye la utilidad residual según las aportaciones económicas relevantes de cada parte. |
| 6. Márgenes Transaccionales de Utilidad de Operación (MTU/TNMM) | Compara indicadores de rentabilidad operativa con los obtenidos en operaciones o empresas independientes comparables. |
¿Qué es el rango de plena competencia?
El rango de plena competencia es un conjunto de precios, contraprestaciones o márgenes obtenidos a partir de operaciones comparables entre partes independientes.
Según el método aplicado y la información disponible, el análisis puede determinar un valor de referencia o un rango de resultados. Cuando existen varios comparables, pueden aplicarse procedimientos estadísticos conforme a la normativa correspondiente.
No todos los métodos generan necesariamente un rango intercuartil.
Ejemplo numérico ilustrativo (MTU/TNMM)
Una empresa tiene costos operativos de $50,000,000 MXN y reporta utilidad operativa de $1,200,000 MXN (2,4 % sobre costos). Supóngase, únicamente para ilustrar el cálculo, que comparables confiables arrojan un rango de márgenes del 4 % al 7 % y mediana de 5,5 %. La utilidad al 5,5 % sería $2,750,000 MXN: esa es la utilidad objetivo, NO el ajuste adicional. La diferencia frente a $1,200,000 es $1,550,000 MXN. La procedencia, dirección y cuantía de cualquier ajuste fiscal real exigen análisis legal y técnico de las operaciones y de los comparables.
| Concepto | Valor |
|---|---|
| Costos operativos | $50.000.000 MXN |
| Utilidad operativa reportada | $1.200.000 MXN |
| Margen reportado sobre costos | 2,4 % |
| Rango de márgenes comparables | 4 %–7 % |
| Mediana de referencia | 5,5 % |
| Utilidad calculada a la mediana | $2.750.000 MXN |
| Diferencia ilustrativa | $1.550.000 MXN |
En este ejemplo, la utilidad operativa reportada se encuentra por debajo del rango de referencia. Al aplicar una mediana del 5,5 % sobre los costos operativos, se obtiene una utilidad de $2.750.000 MXN.
La diferencia respecto de la utilidad reportada es de $1.550.000 MXN. Esta diferencia es únicamente ilustrativa y no constituye automáticamente un ajuste fiscal exigible: cualquier ajuste real requiere analizar la operación, el método seleccionado, los comparables y las disposiciones legales aplicables.
¿Cuándo puede aportar un avalúo independiente?
El estudio de precios de transferencia se basa en el análisis de funciones, activos, riesgos y operaciones comparables. En ciertos casos, una valuación independiente puede aportar evidencia técnica adicional sobre maquinaria, inmuebles, negocios o intangibles. Su necesidad depende de la operación y no debe presumirse obligatoria en todos los estudios.
Dos situaciones en las que conviene evaluar el apoyo de especialistas:
- Safe harbor de maquiladoras (artículo 182 LISR): la utilidad fiscal se determina considerando el mayor de los resultados previstos legalmente: 6,9 % sobre una base de activos determinada con reglas fiscales específicas y 6,5 % sobre costos y gastos correspondientes. La base fiscal NO se sustituye automáticamente por el valor comercial obtenido en un avalúo. Un valuador puede asistir en situaciones particulares de análisis de activos o transferencias, sin que ello implique que el avalúo sea requisito universal del safe harbor.
- Reestructuras y transferencias de activos o intangibles: las operaciones entre partes relacionadas que incluyen cesiones de maquinaria, marcas, tecnología o unidades de negocio pueden requerir sustentar valores económicos y condiciones de mercado. Dependiendo del caso y del método elegido, una valuación independiente puede complementar el análisis de precios de transferencia.
Para el despacho, el estudio fiscal y la valuación independiente pueden ser herramientas complementarias cuando la operación involucra activos de valoración compleja. No deben presentarse como servicios obligatoriamente conjuntos ni como sustitutos de la documentación y los métodos previstos por la LISR.
Errores frecuentes en precios de transferencia
- Tratar el Anexo 9 de la DIM como un trámite administrativo, en lugar de una fuente de datos que el SAT cruza automáticamente contra otras declaraciones.
- Usar comparables desactualizados o de un sector distinto solo porque están disponibles en una base de datos ya pagada.
- No documentar el análisis funcional (qué funciones realiza cada parte, qué activos usa, qué riesgos asume).
- Confundir el valor contable, el valor de mercado y la base fiscal de los activos, especialmente cuando existe una metodología legal específica, como la prevista para el safe harbor de maquiladoras.
- Aplicar el mismo método año tras año sin revisar si sigue siendo el más apropiado cuando cambian las condiciones del negocio.
- Ignorar operaciones “menores” como garantías intercompañía, préstamos entre relacionadas o cesión de personal.
Checklist de precios de transferencia para despachos contables
- ¿Tiene el grupo entidades relacionadas dentro o fuera de México, y cuáles son los ingresos consolidados del grupo completo (no solo de la entidad mexicana)?
- ¿Qué tipo de operaciones intercompañía existen? (compraventa de bienes, servicios, regalías, financiamiento, garantías, cesión de personal)
- ¿Existe un Estudio de Precios de Transferencia vigente para el ejercicio en curso, o se está usando uno de años anteriores sin actualizar?
- Si es maquiladora: ¿se aplicaron correctamente las reglas fiscales del artículo 182 para la base de activos y costos y gastos? ¿Hay operaciones de transferencia de activos que requieran evidencia de valoración separada?
- ¿Hubo en el ejercicio alguna reestructura, fusión, escisión o transferencia de intangibles entre partes relacionadas que requiera sustentar su valor?
- ¿Se identificó correctamente la obligación de presentar el Anexo 9 de la DIM y, cuando corresponda, las declaraciones Local, Maestra y País por País conforme a sus supuestos diferenciados?
- ¿Los comparables usados en el estudio corresponden al sector y geografía correctos, y tienen una antigüedad razonable?
Preguntas frecuentes
¿Qué empresas están obligadas a documentar precios de transferencia en México?
Las empresas que realizan operaciones con partes relacionadas deben revisar las disposiciones aplicables de la Ley del Impuesto sobre la Renta (LISR), su régimen fiscal y las excepciones correspondientes. La obligación de conservar documentación no implica automáticamente presentar las tres declaraciones informativas del artículo 76-A.
¿Cada cuánto debe actualizarse un estudio de precios de transferencia?
El estudio debe reflejar las operaciones y las condiciones de mercado del ejercicio fiscal correspondiente. Utilizar un estudio anterior sin revisar los comparables ni los cambios en el negocio puede generar observaciones durante una revisión del SAT.
¿Es obligatorio un avalúo comercial para calcular el safe harbor de maquiladoras?
No de manera general. El artículo 182 de la LISR establece reglas fiscales específicas para determinar la base de activos y los costos y gastos aplicables. Un avalúo independiente puede ser útil para determinadas operaciones, pero no sustituye automáticamente la metodología fiscal prevista por la legislación.
¿Qué sucede si el SAT determina que una operación no cumple el principio de plena competencia?
Dependiendo del caso y de las disposiciones aplicables, podrían efectuarse ajustes a los ingresos o deducciones del contribuyente, con consecuencias fiscales. Las sanciones o restricciones de deducibilidad requieren analizar el supuesto concreto y no se aplican automáticamente ante cualquier diferencia.
¿Se pueden elegir libremente los seis métodos de precios de transferencia?
No sin justificación. El artículo 180 de la LISR establece prioridad para examinar el método de precio comparable no controlado. Los demás métodos pueden utilizarse cuando aquel no resulte apropiado, considerando las características de la operación y la información comparable disponible.
¿Necesita sustentar el valor de activos en una operación entre partes relacionadas?
En ANEPSA México podemos evaluar los requerimientos de valuación de maquinaria, equipo, empresas e intangibles para determinar el alcance técnico adecuado a su operación.
Solicitar evaluación de alcance ↘


